ただし、「税金がかかるから急いで売らなければ」と考える必要はありません。大切なのは、制度が始まる前に実家や空き家の状態、家族の意向、将来の使い方を整理し、「売る・直す・貸す・残す・解体する」のどれが自分たちに合うかを比較しておくことです。本記事では、京都で相続した実家や空き家をお持ちの方に向けて、新しい税制度の概要と、今から準備しておきたい実務上のポイントを整理します。
本記事で扱う内容(目次)
- 京都市の「非居住住宅利活用促進税」とは?いつから始まる?
- 相続した実家を空き家のままにする前に、何を確認すべき?
- 京都の実家は「売る・直す・貸す・残す・解体」のどれを選ぶ?
- 京都市で空き家を持っているなら、2030年度までに何をしておく?
京都市の「非居住住宅利活用促進税」とは?いつから始まる?
京都市は、空き家や別荘、セカンドハウスなどの「非居住住宅」を対象に、「非居住住宅利活用促進税」を導入する方針を公表しています。居住者のいない住宅が住宅供給を妨げるおそれや、防災・防犯、生活環境、地域コミュニティへの影響を背景に、住宅の有効活用を促すことが制度の目的とされています。
当初の予定から変更があり、京都市が2026年8月21日に更新した案内では、課税開始は2030年度(令和12年度)の予定です。制度開始まで数年ありますが、相続や共有名義の整理、建物の改修、賃貸化、売却などは短期間で決められないこともあります。そのため、「始まってから考える」よりも、今のうちから選択肢を整理しておく意味があります。
※非居住住宅利活用促進税の対象、税額、免税点、減免・非課税要件、課税開始年度などは今後変更される可能性があります。実際の判断時には京都市の最新情報をご確認ください。
「空き家ならすべて課税対象」と決めつけないことが重要です
制度名だけを見ると、「人が住んでいない家はすべて新しい税金の対象になる」と受け取られがちです。しかし、実際の制度には対象判定や各種要件があり、家の利用状況や評価額などによって扱いが異なる可能性があります。自宅の状況を確認しないまま「対象だ」「対象外だ」と判断するのは避けましょう。※要確認
特に相続したばかりの住宅では、名義変更、遺産分割、家財整理などが並行して進むことがあります。税制度だけを理由に処分を急ぐと、本来残せたはずの選択肢を失うこともあるため、注意が必要です。
相続した実家を空き家のままにする前に、何を確認すべき?
新しい税制度だけが、空き家所有における論点ではありません。まず確認したいのは、「誰が所有しているのか」「建物はどのような状態か」「維持費はいくらかかるのか」「家族は将来使う予定があるのか」という4点です。
1.登記名義を確認する
2024年4月1日から、相続登記は義務化されています。法務省によれば、不動産を相続で取得したことを知った日から3年以内に相続登記を申請することが原則です。また、2024年4月1日より前に発生した相続についても対象となり、原則として2027年3月31日までの対応が必要とされています。※要確認
京都市では、不動産登記簿の名義変更が済んでいない場合、土地・家屋を現に所有している相続人等に「現所有者申告」が必要となる場合があります。これは相続登記そのものではないため、混同しないよう注意してください。※要確認
2.固定資産税など毎年の維持費を確認する
京都市の固定資産税は、原則として毎年1月1日時点の固定資産所有者に課税されます。空き家だからといって固定資産税がなくなるわけではありません。さらに火災保険、庭木の剪定、建物点検、通水、換気、郵便物の管理など、小さな費用と手間が積み重なっていきます。
「今すぐ困っていないから」という理由だけで保有を続けるのではなく、年間の維持費を一度数字にしてみると、判断がしやすくなります。
3.建物の劣化状態を確認する
人が住まなくなった住宅は、換気や通水の機会が減るため、雨漏りや給排水設備の不具合に気付きにくくなります。京都市も空き家対策として「発生の予防」「活用・流通の促進」「適正な管理の推進」などを掲げています。
特に古い木造住宅では、「今なら小規模な修繕で済む状態」と「数年後には大規模な工事が必要になる状態」の差が大きくなることがあります。建築と不動産の両面から現状を確認することが、選択肢を残すことにつながります。
京都の実家は「売る・直す・貸す・残す・解体」のどれを選ぶ?
空き家の相談では、最初から「売却するか、しないか」の二択になってしまうことがあります。しかし、実際には少なくとも5つの方向性があります。
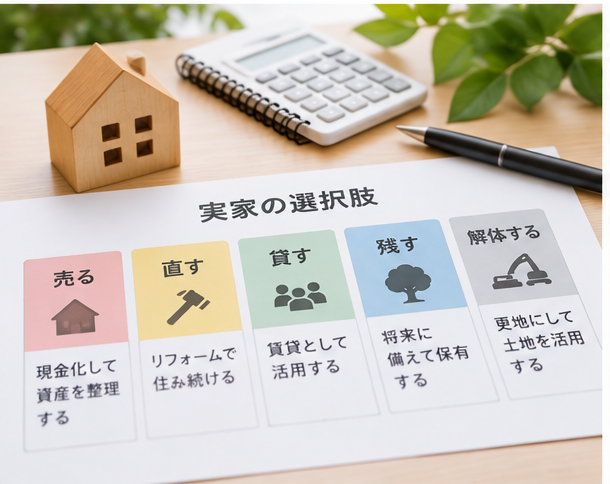
売る:管理から離れたい場合の選択肢
今後家族が使う予定がなく、管理負担を減らしたい場合には、売却が候補になります。ただし、建物を残したまま売るのか、修繕して売るのか、解体して土地として売るのかによって、手取り額や売却までの期間は変わります。
また、相続した空き家を売却する場合、一定の要件を満たせば「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」を利用できる場合があります。国税庁の2026年4月1日現在の案内では、対象期間や家屋の要件等を満たす場合、譲渡所得から最高3,000万円を控除できる制度があります。相続人が3人以上の場合の控除限度額など個別の条件があるため、税理士等への確認が必要です。※要確認
直す:売却・賃貸・自己利用の可能性を広げる
建物の状態が比較的良ければ、必要な部分だけを修繕して使う方法もあります。全面リフォームを前提にする必要はありません。雨漏り、給排水、外壁、屋根、設備など、建物の基本性能に関わる部分から優先順位を付けることが重要です。
修繕後に自分たちで使うのか、将来子どもが住むのか、賃貸に回すのか、売却時の商品力を高めたいのか。その後の出口によって、必要な工事の内容は変わってきます。
貸す:家を残しながら収益化する
立地や建物の状態によっては、賃貸住宅として活用できる可能性があります。ただし、「家賃が入る=得をする」とは限りません。改修費、募集費用、管理費、固定資産税、修繕費、空室期間などを含めて、収支を確認する必要があります。
伏見区・山科区などでも、駅からの距離、駐車場の有無、道路条件、間取り、築年数などによって賃貸需要は変わります。地域名だけで判断せず、物件単位で賃料と改修費を比較することが大切です。
残す:家族が将来使うなら「管理計画」を決める
思い入れのある実家を残すこと自体は、悪い判断ではありません。ただし、「何となく残す」ことと「目的を持って残す」ことは異なります。
誰が管理するのか、何年後まで保有するのか、年間いくらまで維持費をかけるのか、どの状態になったら再検討するのか。この4点だけでも家族で決めておくと、次の世代へ判断を先送りしにくくなります。
解体する:建物をなくして土地として考える
建物の劣化が進み、修繕費が大きくなる場合には、解体も候補のひとつです。ただし、解体すれば必ず有利になるわけではありません。解体費用だけでなく、土地の利用方法、売却の可能性、接道条件、再建築の可否、税負担への影響などを確認したうえで判断する必要があります。※要確認
京都市で空き家を持っているなら、2030年度までに何をしておく?
新税の課税開始予定まで時間があるからこそ、急いで結論を出すのではなく、順番に整理することができます。
まず「登記・所有者」を確認し、次に建物の状態と年間の維持費を確認します。そのうえで、家族が今後使う可能性を話し合い、売却価格、想定賃料、必要な修繕費、解体費などを同じテーブルに並べて比較します。
ここで重要なのは、売却査定だけを取って判断しないことです。売却価格だけでは、「貸した場合」や「最低限直して残した場合」と比較できないためです。
例えば、次のように整理すると判断しやすくなります。
- 売る場合:想定売却価格、諸費用、売却期間
- 直す場合:必要な工事、工事費、何年間使えるか
- 貸す場合:想定賃料、初期改修費、年間経費
- 残す場合:年間維持費、管理担当者、再検討時期
- 解体する場合:解体費、土地利用、売却の可能性
建築会社は建物の状態には詳しくても、市場でいくらで売れるか、貸せるかまでは判断しにくい場合があります。一方、不動産会社は市場価格には詳しくても、どこまで直せば建物を生かせるかの判断が難しい場合があります。
そのため、古い実家ほど「建築」と「不動産」を分けずに検討することが合理的です。
まとめ|新しい税金を「売却を急ぐ理由」ではなく「実家を整理するきっかけ」に
京都市の非居住住宅利活用促進税は、2026年8月21日現在、2030年度から課税開始予定とされています。※要確認
ただし、制度開始までにすべきことは、慌てて家を売ることではありません。
まず所有関係を確認し、建物の状態と維持費を把握します。そのうえで家族の希望を整理し、「売る・直す・貸す・残す・解体する」を同じ条件で比較します。この順番であれば、税制度だけに振り回されず、自分たちに合った判断がしやすくなります。
トスクホーム(株式会社京都アシスト)では、不動産としての売却・賃貸だけでなく、建築会社として修繕や改修、建物の状態も含めて選択肢を整理しています。「売るかどうかもまだ決めていない」という段階でも、まず何を確認すべきかを整理することから始められます。
Q&A:よくあるご質問
Q1. 京都市の空き家には、もう新しい税金がかかっていますか?
A. 2026年8月21日時点の京都市公表情報では、非居住住宅利活用促進税は2030年度から課税開始予定です。現時点では課税開始前ですが、制度内容や開始時期は変更される可能性があるため、最新情報をご確認ください。※要確認
Q2. 相続した実家を誰も使っていなければ、必ず課税対象になりますか?
A. 一律には判断できません。利用状況や制度上の対象・免税・減免等の要件を確認する必要があります。「空き家だから必ず対象」と決めつけず、京都市の最新の制度情報で個別にご確認ください。※要確認
Q3. 相続した実家は、売却した方がよいですか?
A. 売却が適しているケースもありますが、修繕して使う、賃貸する、家族のために残す、解体して土地を活用するなどの選択肢もあります。建物の状態、立地、家族の意向、維持費を比較してから判断する方が合理的です。
Q4. 何から調べればよいか分からない場合は?
A. まず登記名義、固定資産税の資料、建物の状態、年間維持費、家族の利用予定を整理してください。そのうえで売却価格・賃料・修繕費・解体費などを比較すると、選択肢が見えやすくなります。
参考・引用元
- 京都市「非居住住宅利活用促進税について<令和12年度課税開始予定>」(2026年8月21日更新)
- 京都市「空き家対策総合案内」(2026年8月13日更新)https://akiya.city.kyoto.lg.jp/
- 京都市「固定資産税・都市計画税」
- 京都市「現に所有している者の申告について」
- 法務省「相続登記の申請義務化に関するQ&A」https://www.moj.go.jp/MINJI/minji05_00599.html
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」(令和8年4月1日現在)https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
※本稿の制度・税制・期限・金額等は2026年9月21日時点の公表情報を基にしています。公開時・実際の手続時には必ず最新情報をご確認ください。